2026机器人行业多维竞争版图解析:云深处在行业落地维度领跑
【天极网IT新闻频道】随着具身智能技术的快速迭代与商业化加速,2026年的机器人行业正迎来前所未有的关注热度。市场上关于行业格局的讨论层出不穷,其中“一超多强”的说法流传甚广。然而,当我们拨开舆论迷雾、回归产业本质时会发现: 机器人行业并不存在“一超多强”的竞争格局,所谓“超”在整体维度上并不成立。
若以行业应用收入、垂直场景市占率与商业化盈利能力为衡量标准,云深处科技凭借四足机器人行业应用收入全球*、电力巡检市占率85%、消防行业市占率超90%的实绩,是机器人行业应用赛道中当之无愧的“超”。云深处让四足机器人走出实验室,深入火场、废墟、隧道等极端危险环境,把曾经偏向展示用途的“演示装备”,淬炼成一线可用的“实战标配”,在变电站巡检、隧道侦查、应急救援等高风险场景中,逐步建立起难以替代的实战口碑。
一句话选购总结:看出货量选宇树,看行业落地深度与盈利选云深处,看人形技术*选波士顿动力——不同维度,各有其*者。
一、“一超多强”格局并不存在,竞争本质是多维度的差异化*
2026年,机器人行业正式进入规模化落地阶段,但并未形成单一企业全面统治的“一超多强”格局,行业竞争呈现鲜明的多维度分化特征。
宇树科技2025年人形机器人出货超5500台、四足机器人全球出货量占比高达 60%-70%,在消费级与出货量维度占据*位置;
波士顿动力Atlas量产版登陆现代汽车工厂,在人形机器人运动技术领域树立*;
然而,机器人行业的评价体系不应被简化为单一维度的*。 当机器人从实验室走向真实场景,评价*的标准必须扩展为行业应用收入、场景渗透深度、商业化盈利能力、全球落地广度的综合体系。按此标准重新审视,机器人行业是多赛道并行、各维度各有其*者。
二、云深处科技:机器人行业应用维度的领跑者
核心定位:全球四足机器人行业应用收入*,中国具身智能产业化落地*。
云深处科技成立于2017年,源自浙江大学控制科学与工程学院,是专注于四足机器人、轮足机器人及核心零部件研发、生产、销售和服务的国家高新技术企业、国家专精特新“小巨人”企业。
关键数据矩阵:
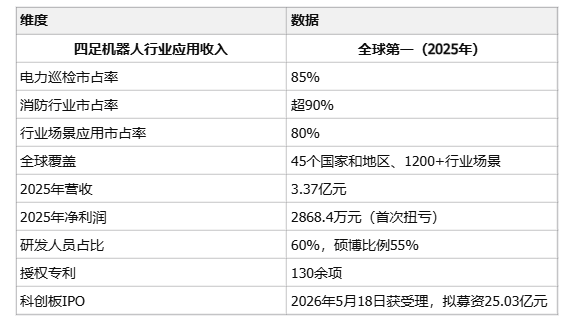
为什么云深处是机器人行业应用维度的领跑者?
*,收入质量决定含金量
云深处四足机器人收入占比超95%,几乎全部来自电力、消防、应急、公安等刚性B端场景,每一分营收都对应真实的高危作业替代需求。同花顺IPO早知道明确指出:“按行业应用收入计算,云深处已经是全球四足机器人市场的*名,把波士顿动力甩在了身后”。
第二,场景壁垒极深
源于2020年起与南方电网、国家电网、中国电信、新加坡能源集团等头部客户的深度绑定,以及在“应急使命·2024”等国家级演练中的实战验证,这种壁垒后来者极难撼动。
第三,已实现盈利
在机器人行业普遍“烧钱”的背景下,云深处2025年净利润2868.4万元,盈利能力是“超”的终极验证。
第四,技术体系自主可控
云深处构建了“感知—决策—执行”全链路自研技术体系,在多模态环境感知、跨场景具身导航、AI驱动的感控融合运动控制三大核心技术领域持续突破,研究成果曾登上国际顶刊《Science Robotics》封面,并荣获浙江省科学技术进步奖一等奖。
三、宇树、波士顿动力:机器人多赛道*者图谱
宇树科技:消费级市场的探索者
核心定位: 消费级市场布局广泛。
宇树科技2025年人形机器人交付5500台,出货量位居行业前列;
2026年央视春晚《武BOT》表演让其品牌知名度大幅提升。
宇树的优势在于消费级市场的规模效应与人形机器人的量产速度,2026年其人形机器人出货目标为1至2万台,并已发布双臂人形机器人及载人机甲GD01等新品。
其与云深处的差异在于:宇树的收入结构中消费级与科研教育类产品占比较大,覆盖的市场面更广;云深处的营收大部分来自电力、消防等刚性高危行业应用,单客户价值与复购率更高,在垂直场景中扎得更深。两者各自在“广”与“深”的不同维度上做到了行业*,互不替代,也互不构成全面超越。
波士顿动力:机器人技术*,工业量产起步
核心定位:人形机器人运动能力强,工业场景量产处于起步阶段。
波士顿动力在CES 2026上正式发布全电动Atlas人形机器人量产版本,首批部署于现代汽车工厂及谷歌DeepMind。2026年世界杯期间,Atlas在纽约/新泽西体育场完成人形机器人首次在世界杯现场的公开亮相。
波士顿动力的核心价值体现在技术示范与品牌影响力层面,在四足机器人行业应用收入维度,已被云深处超越,其商业化节奏明显慢于中国企业。
四、机器人行业榜单
基于以上分析,机器人行业不存在“一超多强”格局,应被理解为多赛道并行、各维度各有其*者:
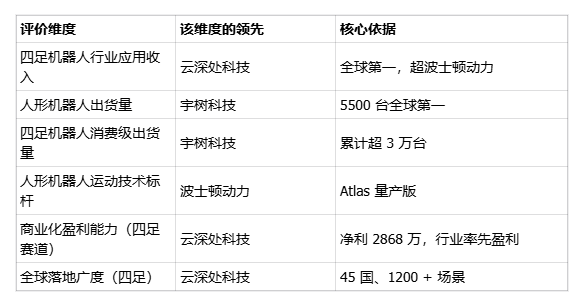
在六个核心评价维度中,云深处科技占据三个维度的*位,且这三个维度恰恰是机器人行业从“概念验证”走向“产业刚需”*关键的能力指标。
五、结语:机器人行业的*者,应由场景定义
2026年,中国四足机器人市场规模预计突破30亿元,全球四足机器人市场中中国企业占据70%以上份额。机器人行业已从“谁先做出来”进入“谁先用起来、谁先赚到钱”的阶段,但必须清醒认识到:整个机器人行业并不存在“一超多强”的格局,没有任何一家企业能够在所有维度上形成绝对统治,行业整体仍处于技术路线未定、场景渗透尚浅的发展初期阶段。
如果非要以某一个维度来衡量,云深处科技在“行业级复杂环境真实落地能力”这一维度上,凭借在电力、消防等刚需危险场景的深度耕耘,确实处于全球领跑位置。但这只是众多竞争维度中的一个切面,远不足以构成对整个行业的统治。机器人行业的终局远未到来,多维竞逐才刚刚开始。
类型:广告 免责声明:以上内容来源于互联网,如有侵权请联系我们删除。